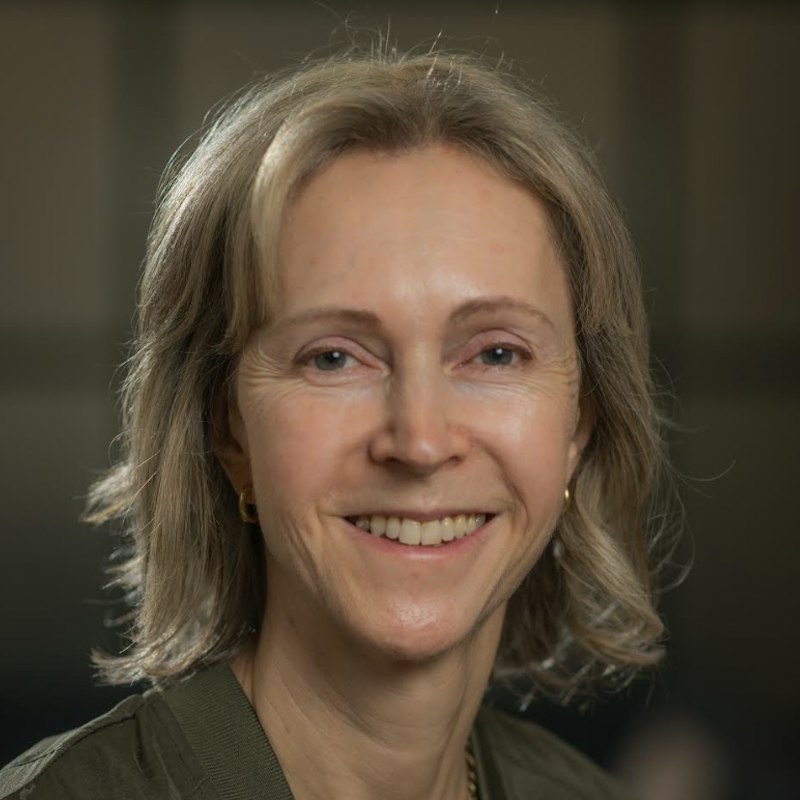
- Diana Layfield, CEO da Monzo, tirou o banco dos EUA porque, sem licença, não controlava o sistema que gera a experiência e a confiança.
- A Europa virou a prioridade: com a licença obtida na Irlanda, a Monzo estreou na Espanha e abre outros países nos próximos meses.
- Na IA, o retorno veio primeiro em fraude, em protótipos feitos em horas e num assistente de poupança que lê a situação do cliente.
Um banco digital só leva sua vantagem para outro país se levar junto a licença e o sistema próprio. Sem os dois, a Monzo não conseguia repetir nos EUA as experiências que geram confiança, e saiu. Quem explica é Diana Layfield, CEO do grupo Monzo, maior banco digital do Reino Unido, em conversa com Charlie Wells, repórter da Bloomberg.
01Sem licença própria, a vantagem não atravessa o Atlântico
Layfield fechou a operação americana poucos meses depois de assumir e chamou a decisão de difícil: “Uma empresa que cresce rápido precisa entender onde tem de concentrar o foco.” O motivo é técnico. Sem licença bancária nos EUA, a Monzo não tinha lá o próprio sistema central, o conjunto de tecnologia que o banco controla. Por isso, nas palavras dela, as capacidades do banco nos EUA eram muito diferentes das de casa.
Isso pesa porque a Monzo vende experiências simples, que deixam o cliente em situação melhor, e elas dependem de controlar o sistema. Na Europa, com a licença obtida na Irlanda, o banco expande a própria infraestrutura e atende o cliente direto. A Espanha estreou poucas semanas antes da palestra, e outros países europeus entram nos próximos meses, sem nome revelado.
A captação de recursos em curso é, segundo ela, um processo só, voltado sobretudo à expansão europeia. Sobre a bolsa, foi direta: “Abrir capital é atraente por vários motivos, mas não é um objetivo.” Como não há prazo nem bolsa definidos, não houve conversa com o governo britânico sobre o assunto.
- Sistema
Infraestrutura própria em expansão
- Cliente
Atendido direto pelo banco
- Rumo
Espanha estreou, novos países a caminho
- Sistema
Sem núcleo de tecnologia próprio
- Produto
Recursos aquém dos britânicos
- Rumo
Operação encerrada
02A IA rende primeiro em fraude, velocidade e contexto
A frente mais visível é um assistente de poupança que lê a situação do cliente: ele não sugere guardar dinheiro logo depois de uma queda no salário ou de uma conta alta. A menos comentada é a fraude. O banco detecta mais de 30% de fraude a mais do que há poucos meses, só por usar ferramentas de IA mais sofisticadas.
A terceira frente é velocidade. Em vez de semanas desenhando rascunhos de tela, as equipes de design e produto montam um protótipo em horas, testam com o cliente e lançam. Na contratação, o peso de cada área muda pouco; o que ganhou importância, em todas elas, é a rapidez para aprender.
Layfield trata o ganho de produtividade como capacidade, não como corte de gente: quem fica cinco vezes mais produtivo atende cinco vezes mais clientes. É com essa conta que ela pretende levar a operação britânica para a Europa.
03Confiança é o diferencial, e ela vira depósito
Layfield prevê, para os próximos dez anos, uma migração estrutural para os bancos digitais, porque o serviço é melhor e custa menos que o dos bancos tradicionais. Entre os digitais, a Monzo diz se diferenciar pela confiança. Segundo ela, os clientes usam a palavra “amor” para falar do banco 40 vezes mais do que para instituições parecidas.
Essa confiança nasce do produto: linguagem simples, contratos curtos e recursos como arrastar o contracheque na tela para receber o salário um dia antes. À crítica de que bancos digitais captam depósitos e não emprestam, ela respondeu com números: no último ano, os depósitos cresceram 55% e o crédito, 42%, ritmo que ela diz ser bem mais rápido que o do resto do setor.
A próxima frente de crédito são as pequenas empresas, que ela descreve como cronicamente mal atendidas pelos bancos tradicionais na Europa. A Monzo já atende mais de 1 milhão delas no Reino Unido, uma em cada sete.
04Finança com IA continua precisando de regulador
Agentes que organizam as finanças por comando de voz estão nos planos, mas Layfield diz que não chegam a ninguém nos próximos dois anos; por volta de 2030, são uma visão realista. O freio é confiança. As pessoas perguntam quase tudo a um chatbot, mas a maioria ainda não lhe entrega o dinheiro, e com razão: quem tem as finanças comprometidas fica vulnerável.
Por isso ela defende que segurança e proteção continuem vindo de um ambiente regulado, e pede aos reguladores que deixem os bancos ajudar mais. Hoje, lembra, o cliente pode entregar todas as suas finanças a um chatbot sem proteção nenhuma, enquanto o próprio banco talvez não possa ajudá-lo da mesma forma. A síntese dela: “É fin e tech.”
Não tínhamos licença bancária nos EUA e, como resultado, não tínhamos nossa própria pilha de tecnologia lá.
- Sair de um mercado grande pode ser a escolha certa quando lá a empresa não consegue repetir o que a faz vencer em casa.
- Em empresa que cresce, apresente a IA ao time como forma de atender mais clientes, não como corte de gente.
- Desconfie de quem promete já agentes cuidando sozinhos das finanças: Layfield só os vê por volta de 2030.
A captação atual da Monzo financia a Europa, onde há licença, e não um mercado maior onde ela faltava. Na hora de escolher países, a ordem certa segue o grau de controle sobre a operação, não o tamanho do mercado.
Fraude é o uso de IA com retorno mais fácil de medir num negócio financeiro, porque a perda evitada cai direto no resultado. Começar por ela dá à área de risco um argumento de orçamento que produto raramente tem no primeiro ano.
Quando a IA multiplica o que cada pessoa entrega, o critério de contratação passa a ser a rapidez para aprender, igual em todas as áreas, e não só o conhecimento técnico.
Os números mais fortes vieram sem base: os 30% a mais de fraude detectada não dizem sobre que volume, e o “amor” citado 40 vezes mais não teve método explicado.
O crédito cresce rápido, mas sobre uma base que a própria Layfield admitiu ser menor que a dos grandes bancos. No palco, a saída dos EUA foi explicada pela falta de licença e de sistema próprio; em maio, ao Financial Times, ela disse que o produto não tinha encontrado espaço no mercado americano para bancar um custo de distribuição “muito substancial” (Retail Banker International, 20/05/2026).
As duas razões podem conviver, mas a métrica que decidiu a saída e a meta da Espanha não foram reveladas, e ela não comentou as negociações de venda noticiadas.
O caso muda o teste de expansão: em vez de perguntar se há clientes lá fora, a Monzo perguntou se controlaria lá o sistema que fabrica a experiência.
Nos EUA, sem licença, não controlava. O Inter faz o caminho inverso no mesmo mercado. A operação americana do banco brasileiro dependia de bancos parceiros locais para emitir cartões e processar serviços; com o aval do Fed em janeiro e do regulador da Flórida em junho, a filial de Miami passa a emitir cartões próprios e vai receber os 5,5 milhões de clientes da conta global (LetsMoney, 2026).
Ainda não é uma licença bancária completa (Seu Dinheiro, 2026), mas já tira o parceiro do meio do produto. Sobre confiança, a EMARKETER (US Banking Consumer Habits by Generation 2026, dez/2025) mostra que 40,9% dos jovens americanos comprariam produto bancário do PayPal, contra 30,4% do próprio banco, enquanto 61,1% dos mais velhos ficam com o banco atual: a migração prevista por Layfield tende a ser rápida entre os jovens e lenta entre os mais velhos. Para quem quer levar banco, carteira digital ou app brasileiro para fora, a primeira pergunta é o que dará para controlar lá; o tamanho do mercado vem depois.
Monzo
Maior banco digital do Reino Unido, com licença bancária britânica e europeia, agora abrindo a Europa um país por vez.
- Receita de US$ 2,3 bi no ano fiscal até mar/2026, alta de 39% (Relatório anual Monzo 2026)
- 15,2 milhões de clientes, 79% vindos por indicação e nota de satisfação (NPS) de 76 (Relatório anual Monzo 2026)
- Depósitos de US$ 34,4 bi (Relatório anual Monzo 2026)
- Lucro antes de impostos ajustado de US$ 231 mi, alta de 20% (Tech.eu, 19/05/2026)
- Avaliada entre US$ 10,6 bi e US$ 13,3 bi nas conversas de venda com o Nubank, encerradas em 30/09/2026 (Reuters via Euronext, 26/09/2026)
Seu cliente confia num chatbot para quase tudo, menos o dinheiro: o que faz ele confiar o dinheiro a você?